
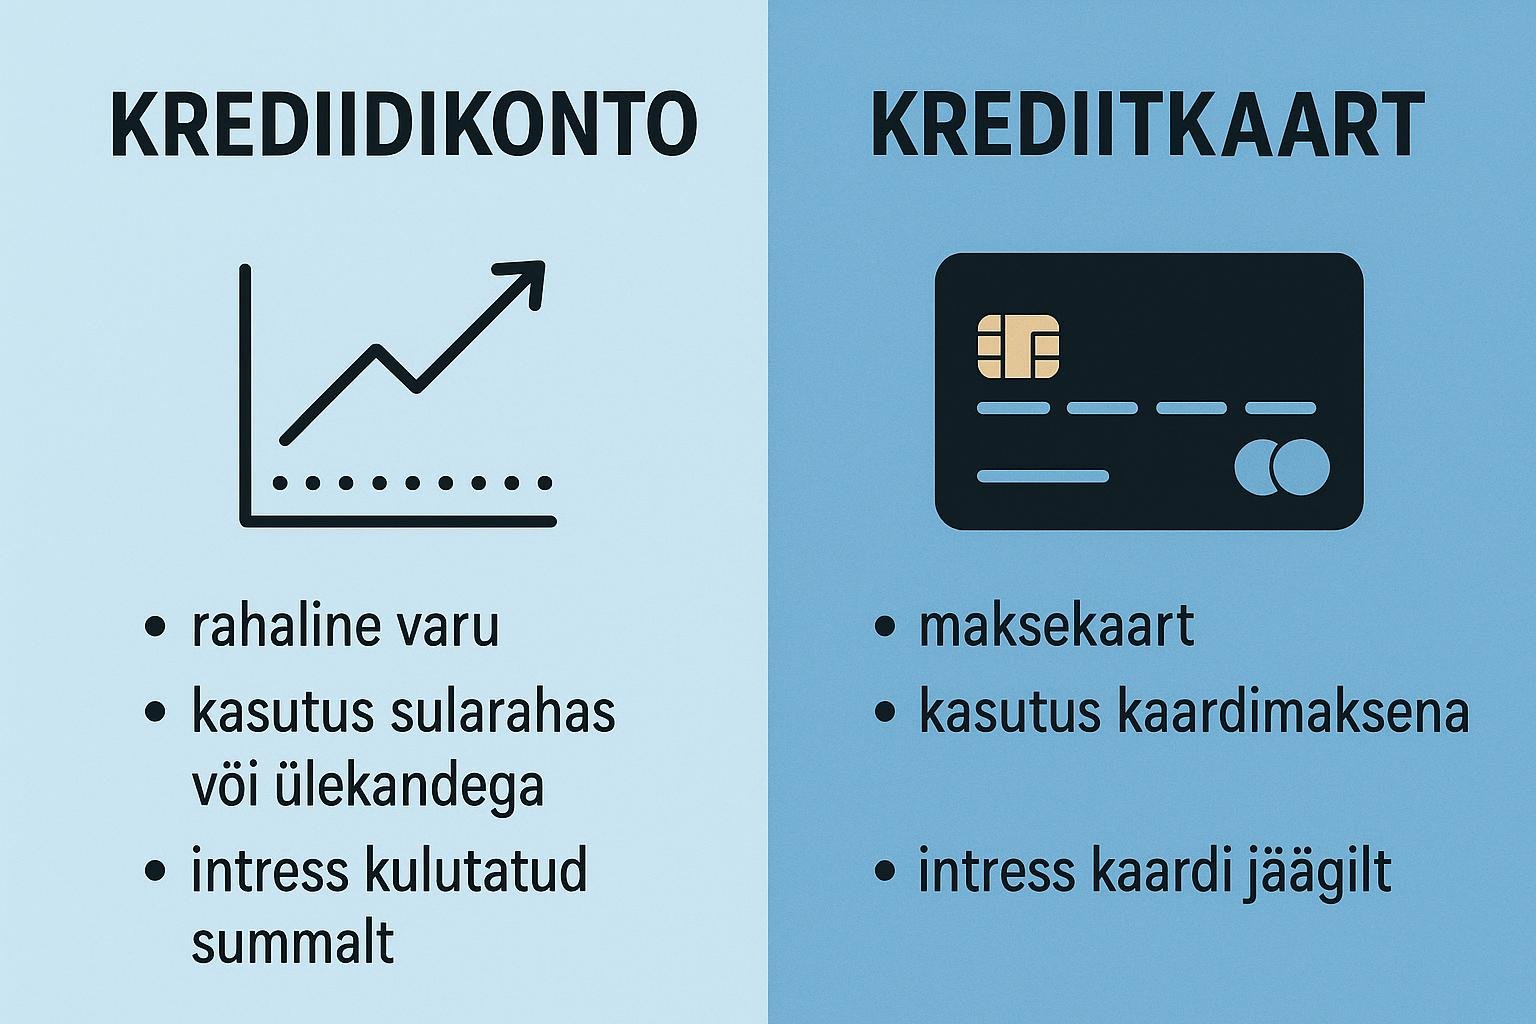
Eesti turul on tarbijatel võimalik valida mitmete rahaliste lahenduste vahel. Krediidikonto ja krediitkaart on kaks populaarset võimalust, kuid nad erinevad oma funktsioonide ja kasutusviiside poolest. Selgitame, mis need on ja kuidas nad üksteisest eristuvad.
Mis on krediidikonto?
Krediidikonto on pangas avatud krediidi täiendav lahendus. See töötab sarnaselt pangaarvega, kuid kasutajale antakse teatud krediidilimiit. Klient saab kasutada raha vastavalt vajadusele, kuid peab järgima mingit minimaalset tagasimaksmise korda. Krediidikonto on paindlik ja võimaldab kiiret juurdepääsu rahale.
Plussid:
- Paindlikkus: Raha saab kasutada vastavalt vajadusele. Klient maksab intressi vaid kasutatud summa pealt.
- Kiirus: Taotluse ja kasutamise protsess on kiire.
- Ülevaade: Krediidikonto annab selge ülevaate, kui palju raha on jäänud kasutada.
Miinused:
- Intressimäär: Krediidikonto intressimäär võib olla kõrgem kui tava laenul.
- Oht ülemäärasele tarbimisele: Paindlikkus võib viia rahasummade liialdava kasutamiseni.
Mis on krediitkaart?
Krediitkaart on plastikkaart, mis võimaldab teha oste krediidi põhjal. Kliendil on ette antud krediidilimiit, mille ulatuses ta saab oste teha. Krediitkaardi omanik peab kulutatud raha tagastama kindla perioodi jooksul. Kui maksud ei ole õigeaegselt tasutud, lisanduvad intressid.
Plussid:
- Ostude mugavus: Krediitkaart on mugav ostude tegemiseks, sealhulgas veebis.
- Kasutusmugavus: Kaardiga saab teha oste ilma sularahata.
- Booneprogrammid: Paljud krediitkaardid pakuvad boonuseid või tagasi makseid.
Miinused:
- Intressid: Krediitkaardi tasumise viivitus toob kaasa intresside suurenemise.
- Tasud: Krediitkaardi kasutamisel võivad olla lisatasud, näiteks välismaiste tehingute korral.
Kuidas valida?
Valik krediidikonto ja krediitkaardi vahel sõltub individuaalsetest vajadustest. Kui inimene soovib paindlikkust ja kiiret juurdepääsu rahale, võib krediidikonto olla parem valik. Krediitkaart sobib neile, kes teevad sageli oste ja soovivad kasutada täiendavaid boonuseid.
Valiku tegemisel tasub arvesse võtta ka intressimäärasid ja võimalikke tasusid. Nii krediidikonto kui krediitkaart võivad aidata rahandust paremini korraldada, kuid oluline on neid vastutustundlikult kasutada.
Kokkuvõte
Krediidikonto ja krediitkaart on mõlemad kasulikud rahalised vahendid. Nende valik sõltub kasutaja vajadustest ja eelistustest. Selge arusaam nende erinevustest aitab teha teadlikku valikut.
Kuidas need variandid omavahel võrreldavad on? Mis neil vahet on?